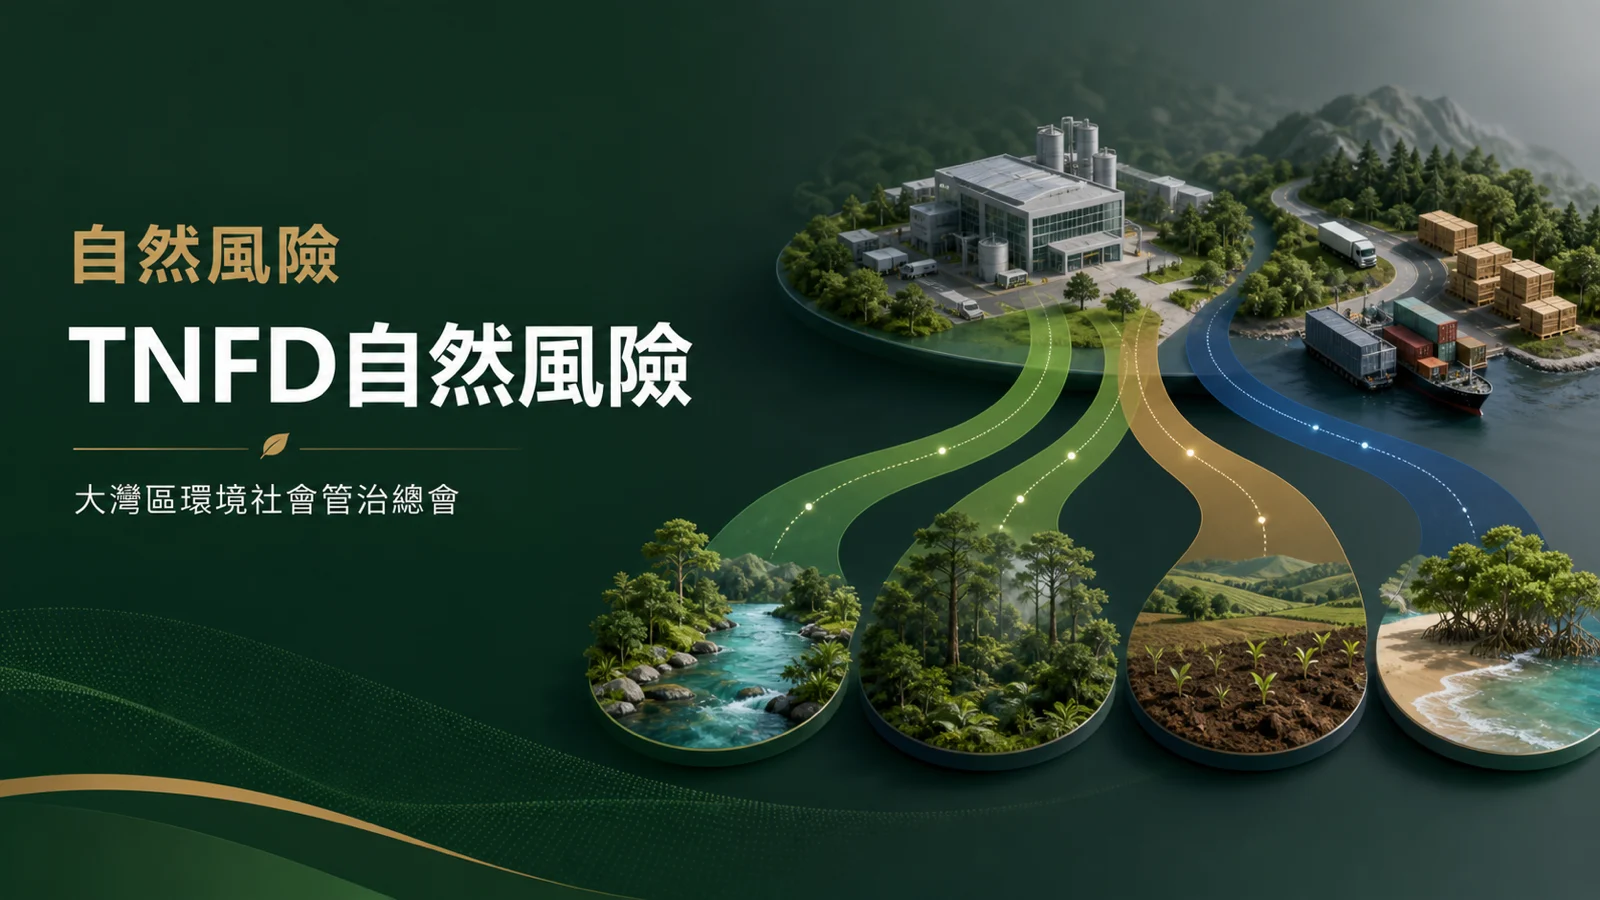
重點先說:TNFD 是自然相關風險管理與披露框架,企業可用 LEAP 方法先定位與自然接觸的地點和活動,再評估依賴與影響、分析風險機會,最後準備回應與披露。
企業依賴淡水、土壤、授粉、氣候調節及原料等生態系統服務,也可能透過土地、水、污染、採購或產品影響自然。TNFD 建議同時辨識依賴、影響、風險與機會,避免只計算慈善植樹。
Locate:先找出重要地點
盤點自有場所、供應鏈、原料、客戶及產品生命週期與自然的接觸,並優先關注生態敏感、缺水、污染或高依賴地區。只按支出金額排序可能忽略小額但高生態風險的活動。
Evaluate:評估依賴與影響
依賴是企業需要的生態系統服務,影響則是企業造成或促成的自然變化。應分開評估正負、實際與潛在影響,並考慮價值鏈、累積影響及受影響社區。
Assess:連接企業風險與機會
自然退化可能帶來實體、轉型、法律、聲譽或市場風險,並影響成本、供應、資產與融資。機會可以來自減少負面影響、提高資源效率、修復生態或開發較低影響方案。
Prepare:制定回應與披露
企業應先避免及減少負面影響,再考慮修復與再生,設定責任、資源、指標及申訴。披露要清楚說明評估範圍、方法、地點、資料限制及未涵蓋價值鏈。
管理層應如何把議題落到流程
自然相關評估應由地點開始,而不是先選一串全球指標。企業先找出營運地點與價值鏈接觸自然的位置,再分析依賴、影響、風險與機會。TNFD 的 LEAP 方法提供 Locate、Evaluate、Assess、Prepare 四個階段;首輪盤點可以聚焦高依賴或敏感地點,再逐步擴大。
用兩個地點比較自然風險差異
可選一個自營場地及一個關鍵供應地點,分別檢視水、土地、生態敏感度、依賴與影響,再比較相同企業指標在兩地是否代表同樣風險。這個練習通常會顯示,單一用水總量或全球平均資料不能解釋地點差異。企業可據此決定下一輪要改善的位置資料、與供應商溝通的問題,以及哪些地點需要專業生態或水風險評估。
把試點結果帶回管理會議時,不應只匯報完成了多少工作,還要說明資料可信度、對決策造成的改變、仍未解決的限制,以及下一階段需要的預算與跨部門配合。這四項資訊能讓管理層判斷應擴大、修正或暫停做法。
建議的執行次序
- 畫出自有營運與主要價值鏈的自然接觸點。
- 優先識別生態敏感及高依賴地點。
- 分開記錄依賴、影響、風險及機會。
- 把重大自然議題接入企業風險與採購流程。
- 建立避免、減少、修復及監測行動。
每一步都應保留負責人、資料來源、適用期間、版本、覆核者與限制。若現階段只能使用估算,須清楚區分實際數據、估算及代理值,並訂明何時以較高質素資料替換。
容易令結果失真的做法
- 只計算企業碳排放便假設已涵蓋自然議題。
- 只報告正面保育活動,忽略主要負面影響。
- 使用全球平均資料,沒有識別實際地點及生態狀態。
企業不必等待所有資料完美才開始,但公開說法必須與證據成熟度一致。重大投資、合約、監管判斷或安全事項,應另外取得合資格專業意見。
常見問題
TNFD 是否只適合金融機構?
不是。企業和金融機構均可用框架辨識、管理及披露自然相關依賴、影響、風險與機會。
自然風險等同生物多樣性嗎?
生物多樣性是重要部分,但自然亦包括土地、海洋、淡水、大氣、生態資產及服務。
是否一定要完成所有LEAP步驟?
可按範圍及重大性分階段開始,但應說明已涵蓋和未涵蓋部分及下一步。
植樹可以抵銷自然影響嗎?
不能簡單抵銷。企業應先避免和減少自身負面影響,再處理修復及正面貢獻。
參考來源
- Taskforce on Nature-related Financial Disclosures Recommendations
- TNFD Guidance on the LEAP Approach
- GRI 3 Material Topics 2021
本文只供一般資訊及教育用途,不構成法律、投資、財務、評級、認證、合規或其他專業意見。